

Deutsche Bank photoTAN

- 10.49K Rezensionen
- 4,0
- Downloads
- 1.000.000+
 Analyse von Appgk
Beim Online-Banking entscheidet nicht die schönste Oberfläche darüber, ob ein Auftrag wirklich angenehm ist, sondern der letzte Schritt: die sichere Freigabe. Genau dort setzt Deutsche Bank photoTAN an. Ich habe die App nicht als vollständige Banking-Anwendung betrachtet, sondern als Werkzeug, das zwischen dem Auftrag im Banking und seiner Bestätigung vermittelt. Diese klare Aufgabe ist gleichzeitig ihre größte Stärke und der Punkt, an dem man schnell merkt, ob sie zum eigenen Alltag passt.
Die Anwendung gehört zur Kategorie Finanzen und stammt von der Deutsche Bank AG. Sie ist kostenlos erhältlich, für alle Altersgruppen ab null Jahren freigegeben und läuft ab iOS beziehungsweise Android 9. Im Store wird sie mit einer durchschnittlichen Bewertung von 4,0 bei rund 27 Tausend Bewertungen geführt; über eine Million Installationen zeigen außerdem, dass sie für viele Deutsche-Bank-Kunden zum festen Bestandteil des Bankings geworden ist. Aktuell ist die Version 3.9.1.
Vom ersten Einrichten bis zur täglichen Freigabe
Mein erster Eindruck war: Diese App will nicht mehr sein, als sie sein muss. Sie ist kein Konto-Dashboard, kein Ausgabenplaner und kein Ersatz für die Banking-App. Ihre Rolle besteht darin, einen Freigabevorgang sicher abzuschließen. Das wirkt zunächst unspektakulär, ist aber im Alltag angenehm, weil die Anwendung nicht mit zusätzlichen Funktionen vom eigentlichen Zweck ablenkt.
Beim ersten Kontakt muss man sich darauf einstellen, dass eine Sicherheits-App nicht so direkt funktioniert wie ein gewöhnlicher Messenger oder eine Notiz-App. Die Einrichtung hängt mit dem eigenen Deutsche-Bank-Zugang und dem vorgesehenen photoTAN-Verfahren zusammen. Wer erwartet, die App einfach zu installieren und sofort eine Überweisung zu bestätigen, wird wahrscheinlich kurz ausgebremst. Der zusätzliche Einrichtungsschritt ist kein Fehler der Anwendung, aber er gehört zur Realität dieses Systems.
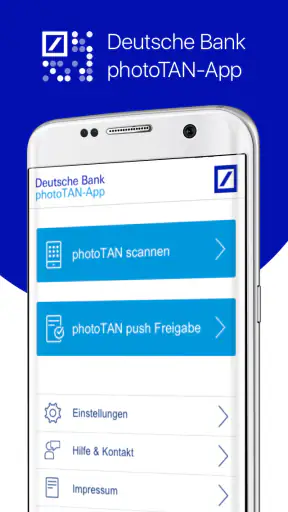
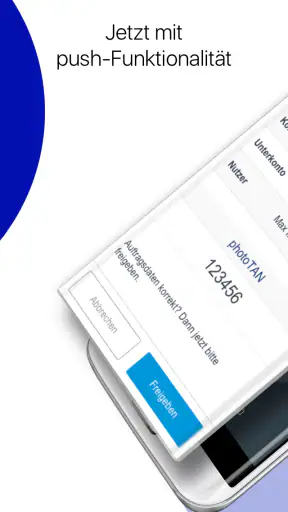
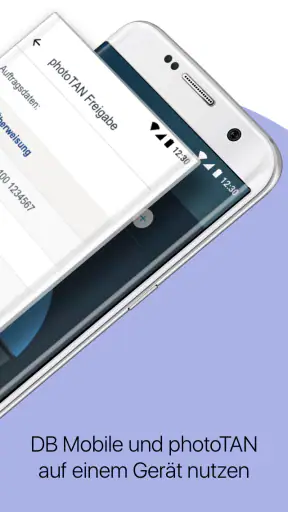
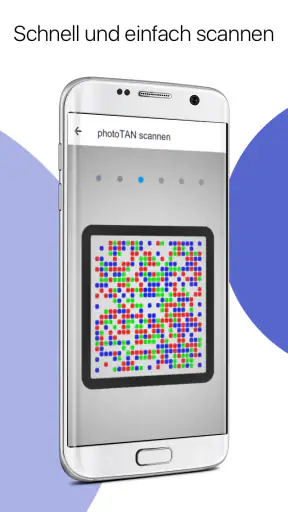
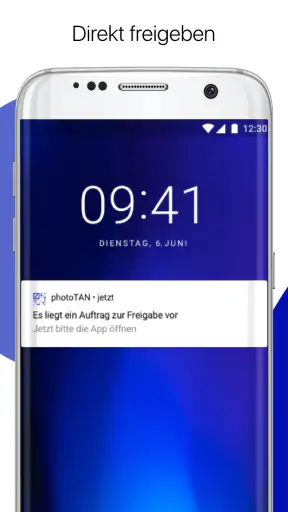
Danach ist der Ablauf leicht verständlich: Ich starte meinen Auftrag im Banking, rufe die Freigabe auf, öffne photoTAN und prüfe die angezeigten Informationen, bevor ich bestätige. Der wichtige Punkt ist dabei nicht nur das Scannen oder Anzeigen der TAN, sondern der Moment, in dem ich die Transaktionsdaten kontrollieren kann. Gerade bei einer Überweisung sollte ich Empfänger und Betrag nicht blind durchwinken, nur weil der Vorgang vertraut aussieht.
Die erste Woche ist deshalb vor allem eine Gewöhnungsphase. Anfangs wirkt es etwas umständlich, zwischen Banking-Anwendung und photoTAN zu wechseln. Nach einigen Wiederholungen wird daraus ein fester Handgriff. Ich habe gemerkt, dass die App dann kaum noch Aufmerksamkeit verlangt: Auftrag vorbereiten, Daten prüfen, Freigabe durchführen, zurück ins Banking. Diese Routine ist der eigentliche erste Vorteil.
Ein realistischer Alltagstest
Ein typisches Beispiel ist eine monatliche Überweisung an den Vermieter. Ich erfasse den Auftrag im Banking, öffne die Freigabe und kontrolliere, ob der Empfänger und der Betrag zu meiner Eingabe passen. Erst dann bestätige ich. Bei einem bekannten, wiederkehrenden Auftrag geht das schnell, aber die Sicherheitsprüfung bleibt als kurzer bewusster Schritt erhalten. Für mich ist das besser, als eine Bestätigung nur nach Gefühl anzutippen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen


Weniger bequem wird es, wenn ich gerade zwischen mehreren Geräten wechsle oder das Banking auf einem anderen Bildschirm geöffnet ist. Dann entsteht ein kleiner logistischer Aufwand. Das ist kein Problem, wenn die Geräte griffbereit sind, kann aber unterwegs oder in einer hektischen Situation nerven. Wer seine Bankgeschäfte fast ausschließlich am Smartphone erledigt, sollte deshalb besonders darauf achten, wie der Wechsel zwischen den Anwendungen im eigenen Ablauf funktioniert.
Ein nützlicher, leicht zu übersehender Punkt ist die Gewohnheit, die angezeigten Auftragsdaten tatsächlich zu lesen. Viele Menschen behandeln Sicherheitsfreigaben wie einen lästigen letzten Klick. Bei photoTAN sollte ich genau diesen Schritt nicht überspringen. Die App ist nicht nur ein Hindernis vor der Überweisung, sondern bietet mir den Moment, die Transaktion noch einmal gegen meine ursprüngliche Absicht zu halten.
Die besten Aspekte von Deutsche Bank photoTAN
Das solltest du über Deutsche Bank photoTAN wissen
Warum die App nach dem Neuheitseffekt bestehen kann
Bei vielen Sicherheitswerkzeugen verschwindet der Reiz nach wenigen Tagen. Das ist hier sogar ein gutes Zeichen. Deutsche Bank photoTAN muss nicht unterhalten und keine tägliche Entdeckung bieten. Ihr Wert liegt darin, dass sie bei jedem relevanten Auftrag zuverlässig denselben klaren Ablauf ermöglicht. Wenn ich regelmäßig Deutsche-Bank-Online-Banking nutze, ist diese Wiederholung kein Nachteil, sondern der Grund, warum die App langfristig sinnvoll bleibt.
Die hohe Verbreitung und die große Zahl an Bewertungen passen zu diesem Charakter: Es handelt sich um ein spezialisiertes Werkzeug, das viele Nutzer nicht wegen zusätzlicher Funktionen installieren, sondern weil es einen bestimmten Sicherheitsweg unterstützt. Die kostenlose Bereitstellung senkt die Hürde zusätzlich. Ich muss kein weiteres kostenpflichtiges Produkt einplanen, nur um die Freigabe meiner Bankaufträge durchführen zu können.
Wichtig ist aber die Abgrenzung: Wer kein Deutsche-Bank-Konto mit diesem Verfahren nutzt, hat von der App praktisch keinen Nutzen. Auch Nutzer, die eine einzige Anwendung für Kontostand, Überweisungen, Kartenverwaltung und Freigaben suchen, werden hier nicht fündig. In diesem Fall ist die reguläre Banking-App oder eine Bank mit einem vollständig integrierten Freigabeprozess die passendere Lösung.
Monatlicher Nutzen und wiederkehrende Routine
Nach dem ersten Monat beurteile ich die App nicht mehr danach, wie modern sie wirkt, sondern danach, ob sie zuverlässig in meine Gewohnheiten passt. Genau hier schlägt sich photoTAN ordentlich. Die Anwendung hat einen engen Zweck, und dieser Zweck bleibt bei jeder bestätigungspflichtigen Aktion gleich. Ich muss keine neue Bedienlogik lernen, wenn ich sie nach einer Pause wieder öffne.
Für regelmäßige Überweisungen, größere Zahlungen oder Änderungen, die eine zusätzliche Freigabe verlangen, ist diese Konstanz hilfreich. Ich weiß, wo die App in meinen Ablauf gehört, und kann die Kontrolle der Daten als festen Sicherheitsmoment einplanen. Besonders aufgeräumt finde ich, dass die Anwendung nicht versucht, mich mit Finanzübersichten oder Zusatzangeboten länger in der App zu halten.
Der monatliche Wert hängt allerdings stark davon ab, wie man Bankgeschäfte erledigt. Wer nur selten Überweisungen tätigt, wird die App vielleicht wochenlang nicht öffnen. Das macht sie nicht schlecht, aber es bedeutet, dass sie sich nicht wie eine klassische Alltags-App anfühlt. Ihre Bedeutung zeigt sich erst dann, wenn eine Freigabe nötig ist. Ich würde sie deshalb nicht nach der Öffnungshäufigkeit beurteilen, sondern danach, ob sie im entscheidenden Moment verfügbar und verständlich ist.
Screenshots
Der praktische Vergleich mit anderen Freigabewegen
Im Vergleich zu einer Freigabe direkt in derselben Banking-Anwendung kann photoTAN zunächst weniger bequem wirken. Ein integrierter Ablauf mit einer einzigen App hat weniger Wechsel und fühlt sich schneller an. Dafür trennt die photoTAN-Lösung den Auftrag von der Freigabe deutlicher. Diese Trennung kann als zusätzlicher Aufwand erscheinen, gibt mir aber eine bewusstere Kontrollstelle, bevor die Bank den Vorgang ausführt.
Gegenüber SMS-basierten Verfahren liegt der entscheidende Unterschied in der Arbeitsweise: Ich verlasse mich nicht auf eine Nachricht, die zwischen anderen Mitteilungen untergehen kann, sondern nutze eine dafür vorgesehene Freigabe-App. Das heißt nicht, dass jeder Nutzer den Ablauf automatisch angenehmer findet. Wer SMS gewohnt ist und nur selten Online-Banking nutzt, empfindet die zusätzliche Anwendung möglicherweise als unnötig. Für regelmäßige Nutzer ist die feste, separate Routine aus meiner Sicht überzeugender.
Auch ein Passwort allein wäre im Alltag schneller, aber als alleiniger Schutz bei Bankaufträgen weniger beruhigend. photoTAN verlangt einen zusätzlichen bewussten Schritt. Dieser kostet Zeit, besonders wenn ich gerade nur eine kleine Zahlung erledigen möchte. Bei größeren oder ungewöhnlichen Überweisungen empfinde ich den Mehraufwand dagegen als vernünftigen Tausch für mehr Kontrolle.
Wartung, Gerätewechsel und die kleinen Pflichten
Die laufende Pflege ist überschaubar, aber nicht völlig unsichtbar. Ich sollte die App installiert lassen, sie nicht aus Platzgründen leichtfertig entfernen und darauf achten, dass mein Gerät grundsätzlich einsatzbereit bleibt. Eine Sicherheits-App, die erst im Notfall wieder eingerichtet werden muss, ist keine gute Grundlage für entspanntes Banking.
Besonders wichtig ist der Umgang mit einem neuen Smartphone. Bei einem Gerätewechsel sollte ich nicht davon ausgehen, dass die Freigabemöglichkeit einfach automatisch mitwandert. Der Zugang und das photoTAN-Verfahren gehören zusammen; deshalb sollte ich den Wechsel geplant durchführen und die Hinweise der Deutschen Bank befolgen, bevor ich das alte Gerät endgültig zurücksetze. Das ist einer der Punkte, an denen die App selbst nicht die ganze Arbeit abnehmen kann.
Dasselbe gilt bei einem verlorenen oder defekten Smartphone. Der unangenehme Teil ist nicht die tägliche Nutzung, sondern die Vorbereitung auf eine Störung. Ich würde deshalb nicht erst beim kaputten Gerät überlegen, wie ich wieder freigeben kann. Wer regelmäßig reist oder sein Smartphone häufig wechselt, sollte diesen Wiederherstellungsweg besonders ernst nehmen. Das ist kein photoTAN-spezifischer Komfortmangel allein, sondern eine typische Verantwortung bei gerätegebundenen Sicherheitsverfahren.
Die aktuelle Version 3.9.1 zeigt, dass die App weiter als eigenständiges Produkt gepflegt wird. Für mich ist das ein gutes Signal, ersetzt aber nicht die eigene Aufmerksamkeit bei Aktualisierungen. Bei einer Finanz-App sollte ich Updates nicht dauerhaft aufschieben, weil Stabilität und Sicherheit wichtiger sind als ein paar Minuten Zeitersparnis.
Wo im Alltag Ermüdung entsteht
Die größte Ermüdungsquelle ist die Wiederholung. Wenn ich mehrere Aufträge hintereinander erledige, muss ich jeden Freigabevorgang einzeln aufmerksam behandeln. Das ist aus Sicherheitssicht nachvollziehbar, fühlt sich aber bei vielen kleinen Zahlungen langsam an. Wer täglich zahlreiche Überweisungen ausführt, könnte einen integrierten Freigabeweg als angenehmer empfinden.
Ein weiterer Reibungspunkt ist die Abhängigkeit vom funktionierenden Smartphone. Ein leerer Akku, ein beschädigtes Gerät oder ein ungeplanter Wechsel können genau dann stören, wenn eine Zahlung dringend erledigt werden muss. Ich würde die App daher nicht als einzige Komponente eines völlig sorglosen Systems betrachten. Der Nutzer muss sein Gerät und den Zugang so behandeln, dass die Freigabe im Bedarfsfall möglich bleibt.
Auch die Trennung von Banking und Freigabe kann mentale Last erzeugen. Ich muss mir merken, welche Anwendung gerade den Auftrag vorbereitet und welche ihn bestätigt. Nach kurzer Eingewöhnung ist das kein großes Problem, aber es ist eine zusätzliche Ebene, die bei einer bankinternen Komplettlösung weniger auffällt.
Der Sicherheitswert hängt außerdem davon ab, ob ich die Informationen auf dem Freigabebildschirm prüfe. Wenn ich nur auf den Bestätigungsimpuls achte, verschenke ich einen Teil des Nutzens. Meine Empfehlung ist deshalb, bei unbekannten Empfängern, ungewöhnlichen Beträgen und neuen Zahlungssituationen bewusst langsamer zu werden. Bei bekannten Daueraufträgen kann die Prüfung kürzer ausfallen, sollte aber nicht völlig gedankenlos werden.
Für wen sich die App langfristig lohnt
Ich empfehle Deutsche Bank photoTAN vor allem Menschen, die ihr Deutsche-Bank-Konto regelmäßig online nutzen und eine klare, separate Freigabe für ihre Aufträge akzeptieren. Auch wer beim Banking Wert darauf legt, Empfänger und Betrag vor der endgültigen Bestätigung noch einmal zu sehen, findet hier einen sinnvollen festen Schritt.
Weniger geeignet ist sie für Nutzer ohne passenden Deutsche-Bank-Zugang, für Menschen, die möglichst alles in einer einzigen App erledigen möchten, und für Personen, die häufig Geräte wechseln, aber keine Zeit in die erneute Einrichtung investieren wollen. In diesen Fällen kann ein anderer Bankanbieter mit stärker integrierter Freigabe oder ein besser zum eigenen Gerätealltag passendes Verfahren die bessere Wahl sein.
Die Altersfreigabe ab null Jahren sagt wenig über die praktische Zielgruppe aus. Inhaltlich ist die Anwendung zwar nicht problematisch, aber ihre Einrichtung und ihr Bezug zu Bankzugängen setzen voraus, dass ein Erwachsener oder ein entsprechend berechtigter Kontoinhaber die Nutzung versteht. Ich würde sie deshalb nicht nach der formalen Altersangabe auswählen, sondern nach dem konkreten Banking-Bedarf.
Mein langfristiges Urteil
Deutsche Bank photoTAN verdient in meinem Alltag dann einen festen Platz, wenn ich Kunde der Deutschen Bank bin und regelmäßig Aufträge online freigeben muss. Die App lebt nicht von einem starken ersten Wow-Effekt. Ihr erster-Woche-Vorteil ist eher die schnelle Verwandlung eines ungewohnten Ablaufs in eine berechenbare Routine. Nach dem Neuheitseffekt bleibt genau das übrig: ein spezialisiertes Werkzeug, das seine Aufgabe ohne unnötige Ablenkung erfüllt.
Ich sehe die Anwendung nicht als bequemste Lösung für jeden Nutzer. Der Wechsel zwischen Anwendungen, die Abhängigkeit vom Smartphone und der Aufwand beim Gerätewechsel sind echte Punkte, die man vor der Entscheidung bedenken sollte. Wer maximale Einfachheit sucht, könnte mit einem stärker integrierten Banking-Verfahren glücklicher sein. Wer dagegen Sicherheit und eine getrennte Freigabestelle höher bewertet als den allerletzten Komfort, bekommt einen nachvollziehbaren und dauerhaft brauchbaren Ablauf.
Mein wichtigster Tipp ist, die App nicht erst im Stress kennenzulernen. Ich würde die Einrichtung in Ruhe erledigen, eine erste unkritische Freigabe bewusst durchführen und mir den Ablauf für ein neues Gerät merken. Danach fällt die monatliche Pflege gering aus: App aktuell halten, Smartphone funktionsfähig lassen und bei jeder ungewöhnlichen Zahlung die angezeigten Daten wirklich lesen.
Unterm Strich ist photoTAN kein Produkt, das ich wegen vieler Funktionen weiterempfehlen würde, sondern wegen seiner klaren Rolle im Deutsche-Bank-Banking. Die langfristige Stärke liegt in der verlässlichen Sicherheitsroutine, nicht in zusätzlichem Komfort. Wenn genau diese Routine zu meinem Konto und meinem Gerätealltag passt, bleibt die App auch nach Monaten sinnvoll. Wenn ich hingegen eine vollständige Finanzzentrale oder einen möglichst reibungslosen Ein-App-Ablauf suche, sollte ich mich nach einer anderen Lösung umsehen.
Häufig gestellte Fragen zu Deutsche Bank photoTAN
Was ist Deutsche Bank photoTAN und wofür wird die App benötigt?
Deutsche Bank photoTAN ist eine Sicherheits-App zur Freigabe bestimmter Vorgänge im Online- und Mobile-Banking. Beim Login oder bei einer Überweisung wird eine farbige Grafik angezeigt, die Sie mit der photoTAN-App scannen. Anschließend sehen Sie die wichtigsten Transaktionsdaten und bestätigen den Vorgang mit einer TAN oder direkt in der App. Dadurch wird verhindert, dass Aufträge unbemerkt verändert werden.
Wie richte ich Deutsche Bank photoTAN auf meinem Smartphone ein?
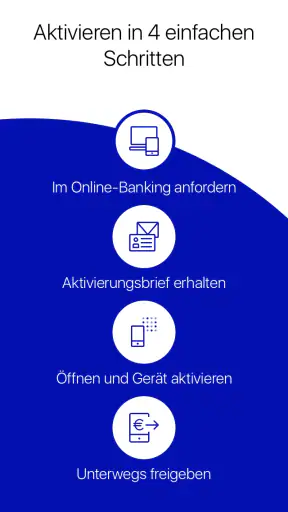
Für die Einrichtung benötigen Sie ein aktives Deutsche-Bank-Konto, ein kompatibles Smartphone und in der Regel einen persönlichen Aktivierungsbrief oder einen bereits eingerichteten photoTAN-Zugang. Laden Sie die offizielle App aus dem jeweiligen App Store herunter und folgen Sie den Anweisungen. Aktivieren Sie die App ausschließlich über die Deutsche-Bank-Prozesse und prüfen Sie vor der Bestätigung immer die angezeigten Empfänger- und Betragsdaten.
Ist Deutsche Bank photoTAN sicher und welche Sicherheitsregeln sollte ich beachten?
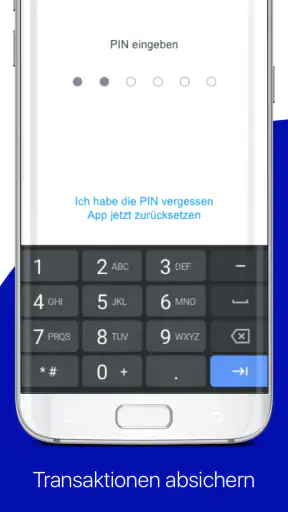
Die App bietet eine zusätzliche Sicherheitsstufe, weil Transaktionsdaten vor der Freigabe angezeigt werden. Dennoch bleibt der sorgfältige Umgang entscheidend: Geben Sie Aktivierungsdaten, PINs oder TANs niemals telefonisch, per E-Mail oder über fremde Webseiten weiter. Installieren Sie keine angeblichen Support-Apps und bestätigen Sie keine Vorgänge, die Sie nicht selbst gestartet haben. Bei Unstimmigkeiten sollten Sie den Vorgang abbrechen und die Bank kontaktieren.
Kann ich Deutsche Bank photoTAN ohne Internet oder auf mehreren Geräten verwenden?
Die genauen Möglichkeiten hängen von der aktuellen Version der App, Ihrem Kontomodell und den Einstellungen der Deutschen Bank ab. Für die Aktivierung und bestimmte Funktionen ist normalerweise eine Internetverbindung erforderlich. Nach erfolgreicher Einrichtung können einzelne Freigaben je nach Verfahren teilweise auch ohne dauerhaft aktive Verbindung funktionieren. Wenn Sie ein neues Smartphone nutzen oder mehrere Geräte einsetzen möchten, kann eine erneute Registrierung oder zusätzliche Freischaltung notwendig sein.
Was muss ich tun, wenn mein Smartphone verloren geht oder photoTAN nicht funktioniert?
Wenn Ihr Smartphone verloren geht, gestohlen wurde oder möglicherweise unbefugt verwendet wird, sollten Sie den photoTAN-Zugang möglichst sofort über die offiziellen Kontaktwege der Deutschen Bank sperren lassen. Bei technischen Problemen helfen häufig ein App-Update, ein Neustart, eine stabile Internetverbindung und ausreichend Speicherplatz. Löschen Sie die App jedoch nicht vorschnell, da danach eine erneute Aktivierung erforderlich sein kann. Bewahren Sie Aktivierungsunterlagen sicher auf und nutzen Sie nur den offiziellen Bank-Support.













